
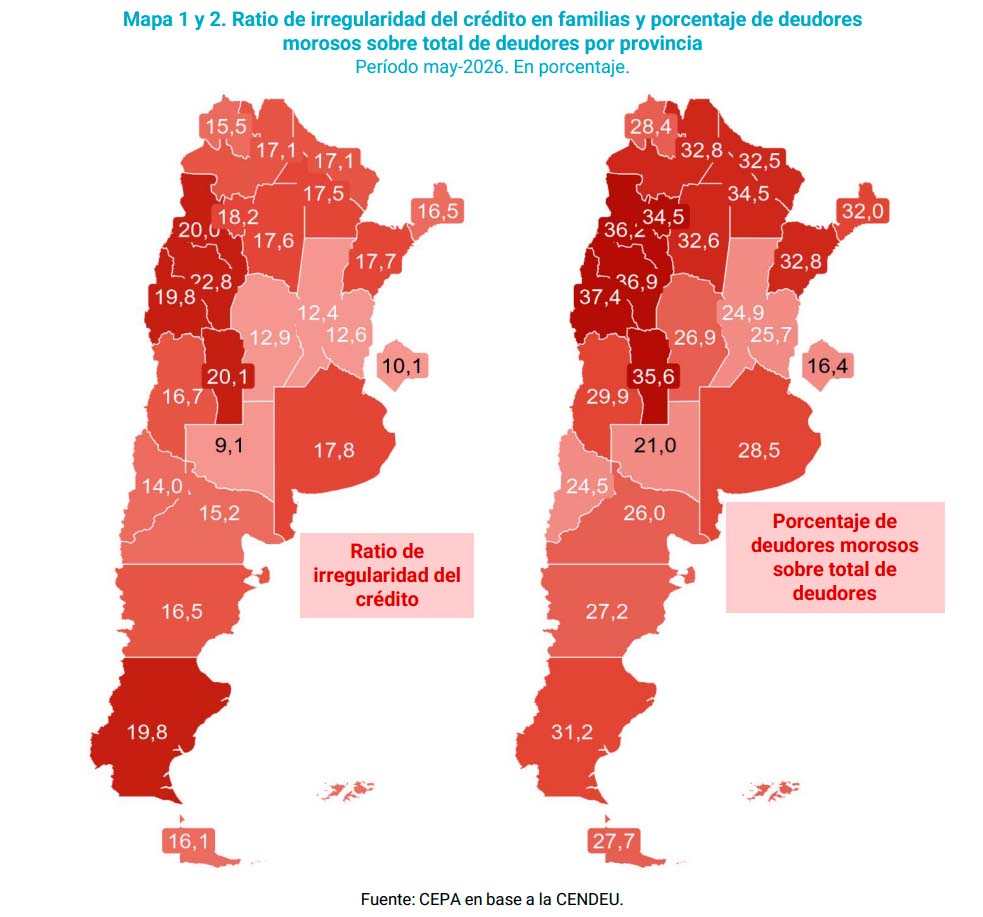
 Sin embargo, es la provincia con menos personas en situación de morosidad. En el país, las personas y empresas deudoras llegan a 20,9 millones, y 5,8 millones de ellos se encuentran en situación irregular con plazos de pagos vencidos.
El Centro de Economía Política Argentina informó que la morosidad en bancos saltó del 1,5% al 7,6% y en las billeteras, del 7,3% al 29,6%, entre octubre de 2024 y mayo de 2026.
En el caso de las provincias con mayor morosidad, resumen:
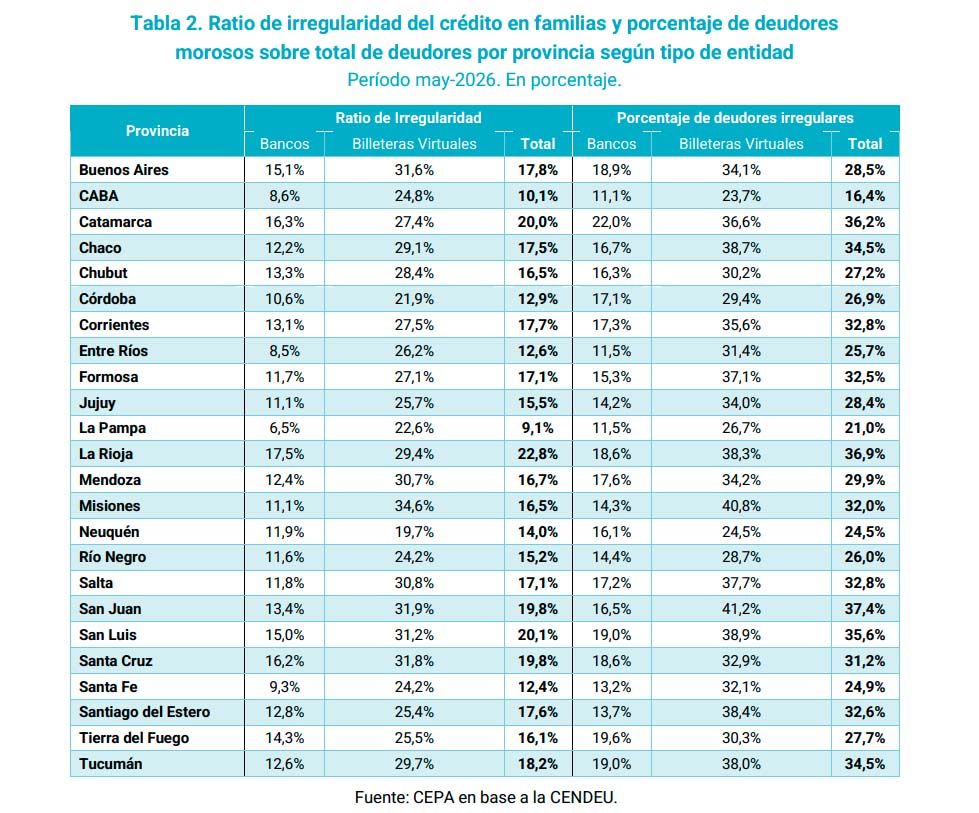
- La Rioja (22,8% de morosidad total): la mora en los bancos se ubicó en 17,5%, mientras que con las billeteras virtuales ascendió a 29,4%. En cuanto a personas, 36,9%de los deudores se encuentra en situación irregular (18,6% con bancos y 38,3% con billeteras virtuales).
- San Luis (20,1% de morosidad total): el incumplimiento en billeteras virtuales escaló a 31,2% frente a 15,0% en las entidades bancarias. El 35,6% de los deudores está en mora (19,0% con bancos y 38,9% con billeteras virtuales).
- Catamarca (20,0% de morosidad total): el ratio alcanzó 16,3% en el sistema bancario y 27,4% en las billeteras virtuales. Observando la cantidad de personas que tomaron préstamos, el 36,2% de los deudores registra atrasos (22,0% con bancos y 36,6% con billeteras virtuales).
- Santa Cruz (19,8% de morosidad total): el nivel de incumplimiento alcanzó 16,2% con los bancos y 31,8% en billeteras virtuales. El 31,2% de las personas con crédito está en situación irregular (18,6% con bancos y 32,9% con billeteras virtuales).
- San Juan (19,8% de morosidad total): el sector bancario registró una mora de 13,4%, mientras que la irregularidad en billeteras virtuales se disparó a 31,9%. Esto afecta a 37,4% de los deudores (16,5% con bancos y 41,2% con billeteras virtuales).
La Pampa aparece en la otra vereda, en las provincias donde las personas deudoras “logran transitar este escenario con una situación financiera más estable y presentan menores niveles de morosidad”.
Allí resumen:
- La Pampa (9,1% de morosidad total): la mora se ubicó en 6,5% con bancos y 22,6% con billeteras virtuales. En cuanto a personas, 21,0% de los deudores se encuentra en situación irregular (11,5% con bancos y 26,7% con billeteras virtuales).
- CABA (10,1% de morosidad total): el incumplimiento alcanzó 8,6% en el sistema bancario y 24,8% con billeteras virtuales. A nivel de usuarios, 16,4% de los deudores está en mora (11,1% con bancos y 23,7% con billeteras virtuales).
- Santa Fe (12,4% de morosidad total): el ratio en las entidades bancarias alcanzó 9,3% frente a 24,2% en billeteras virtuales. El 24,9% de los deudores registra atrasos (13,2% con bancos y 32,1% con billeteras virtuales).
- Entre Ríos (12,6% de morosidad total): la irregularidad se situó en 8,5% con 13 bancos y 26,2% en billeteras virtuales. Esto afecta a 25,7% de los deudores (11,5% con bancos y 31,4% con billeteras virtuales).
- Córdoba (12,9% de morosidad total): el ratio de irregularidad ascendió a 10,6% con bancos y 21,9% con billeteras virtuales. El 26,9% de las personas con crédito está en situación irregular (17,1% con bancos y 29,4% con billeteras virtuales).
Detalle nacional:
Morosidad con bancos: luego de 19 meses de subas consecutivas (desde el 1,5% de octubre 2024) la morosidad del sector privado con el sistema financiero, en mayo 2026, alcanzó un máximo de 7,6%. Este guarismo se conforma con el ratio de irregularidad de las empresas, que pasó de 0,7% a 3,0%, mientras que en el caso de las familias trepó de 2,5% a 12,3%.
Morosidad de familias con bancos: el incumplimiento de las familias se concentra en préstamos personales y tarjetas de crédito, que representaron 73% del saldo irregular total a abril 2026. El ratio sumó 12,5% en tarjetas de crédito y 14,9% en préstamos personales.
Morosidad de familias con billeteras virtuales: la mora saltó de 7,3% en noviembre 2024 a 29,6% en mayo 2026. Este récord perforó el techo de la pandemia (27,1% en mayo 2020).
Morosidad histórica de las familias: la morosidad en la totalidad del sistema financiero (contemplando tanto bancos como billeteras virtuales) se encuentra en niveles de 15,5% en mayo 2026. Además, la irregularidad con los bancos alcanzó los niveles más elevados desde la crisis de 2001 (pico de 32,7% en septiembre 2003).
Cantidad de deudores: de los 20,9 millones de deudores con bancos y billeteras, los deudores morosos sumaron 5,8 millones. De este total, los morosos con billeteras virtuales suman 3,4 millones, con bancos alcanzan 1,3 millones y con ambos tipos de entidades computan 1,1 millones.
Situaciones de riesgo a mayo 2026:
De los $3,45 billones de préstamos en situación 5 (irrecuperable) dos tercios refieren a billeteras virtuales y el tercio restante es de bancos ($1,15 billones).
En situación 2 (con seguimiento especial o riesgo bajo) el monto de deuda asciende a $4,14 billones. El 80% ($3,27 billones) corresponde a las entidades bancarias.
En el mes, se redujo la cantidad de deudores con bancos en todas las categorías (situaciones 2 a 5). En particular, se observa una caída más pronunciada en la situación 5, con 281.377 deudores menos, lo que podría evidenciar la venta de carteras de deudores “incobrables”.
Respecto de los montos, sólo se reducen con bancos en las situaciones 2 y 3, evidenciando que las sumas de dinero que migran de categoría son más elevadas. Es decir, aunque los bancos dejan de prestar a nuevas familias y reducen los casos existentes, la imposibilidad de pago de los saldos de deudores remanentes incrementan el monto de la deuda y escala en los niveles de riesgo.
Con billeteras virtuales las categorías de riesgo (2 a 5) aumentaron tanto en montos como la cantidad de deudores. La que más creció fue la situación 4, con un alza, entre abril y mayo de $297.256 millones, mientras que el mayor incremento en cantidad de deudores se registró en la situación 5, con 387.468 personas más.

La morosidad como consecuencia del modelo económico
Aunque el Gobierno sostiene que la situación actual responde al desconocimiento financiero por parte que quien tomó créditos, a que muchos especularon con una devaluación para licuar sus deudas con inflación, a problema de los bancos que otorgaron mal los préstamos, y a una tasa de interés alta derivada de la “irresponsabilidad” electoral de la oposición proponiendo, por ejemplo, la ley de financiamiento educativo, el presente informe describen otras razones:
Caída del salario real: la escalada de la morosidad coincide con el desplome del poder adquisitivo. Desde la asunción de Milei, el salario real registrado cayó 8,7%, pérdida que se profundiza al 18,7% si se corrige la medición inflacionaria con la canasta ENGHo 2017/18. El endeudamiento refleja una insuficiencia de ingresos estructural y no consumos irresponsables.
Incremento de la mora previo a las elecciones: el discurso del Gobierno choca con los datos que muestran que la irregularidad del crédito comienza a incrementarse mucho antes de las elecciones legislativas, específicamente en el último trimestre de 2024. En concreto, las deudas en el sistema financiero se incrementan desde noviembre y las del no financiero desde diciembre 2024.

La responsabilidad de los bancos y el fin de las LEFI: si bien los bancos cargan con parte de la responsabilidad por un mal manejo de los riesgos de crédito, el Gobierno generó un forzoso desplazamiento de la demanda de crédito al sector privado. En julio 2025, cuando la mora en familias ya había ascendido hasta ese momento a 5,7% con bancos y a 16,4% con billeteras, subiendo constantemente durante más de dos trimestres, el Gobierno desarmó las LEFI y liberó un pulmón enorme de liquidez en el sistema financiero ($10 billones) que las entidades tuvieron que salir a colocar en créditos. Adicionalmente, el incremento de la mora parece haber tenido un driver fundamental en el escaso control de las billeteras sobre la relación deuda/ingreso que suele controlar el sistema financiero. Es decir, cuando el Gobierno mandó a los bancos a “laburar de bancos” la morosidad ya era un problema, en un contexto en el que además el equipo económico llevó las tasas de interés a niveles reales altísimos.
El escaso control de las billeteras: la dinámica del incremento de la mora parece haber tenido un driver fundamental en el escaso control de las billeteras sobre la relación deuda/ingreso que suele controlar el sistema financiero. Esta decisión condicionó incluso al sistema financiero: cuando el ingreso no alcanza para pagar las acreencias, no se discrimina cual deuda se deja de pagar, pegando también en el incumplimiento de la deuda con bancos, incluso aunque estos hayan limitado la cuota al nivel de ingreso de las familias.
